هل نحن أمام بدء موجة جديدة من رفع أسعار الفائدة؟
بوابة اقتصاد فلسطين
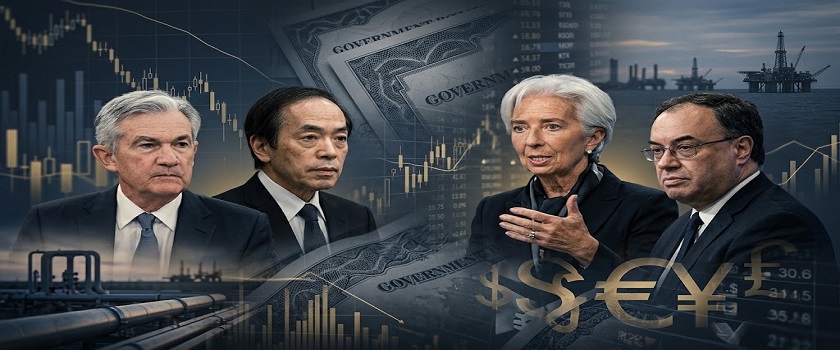
تلوح في الأفق احتمالات عودة البنوك المركزية الكبرى إلى تشديد السياسة النقدية ورفع أسعار الفائدة، في ظل مخاوف متزايدة من أن يؤدي ارتفاع أسعار النفط والغاز المرتبط بالحرب الإيرانية إلى تجدد الضغوط التضخمية، بعد سنوات قليلة من موجة التضخم التي أعقبت جائحة كورونا.
ورفعت بعض البنوك المركزية الكبرى أسعار الفائدة مؤخراً، فيما أشارت إلى أن المزيد من الرفع قد يكون مطروحاً إذا استمرت أسعار الطاقة المرتفعة في دفع التضخم إلى مستويات مقلقة.
وجاءت هذه التحركات رغم أن أسعار الفائدة الرئيسية لا تزال أعلى بكثير من مستوياتها التي سبقت دورة التشديد النقدي التي بدأت عام 2022، بينما تواجه البنوك المركزية ضغوطاً من الأسواق لإظهار استعدادها للتحرك مجدداً، بهدف احتواء توقعات التضخم والحد من ارتفاع عوائد السندات طويلة الأجل إلى مستويات مرتفعة تاريخياً.
اليابان والولايات المتحدة وأوروبا
وأصبح بنك اليابان أحدث البنوك المركزية الكبرى التي تشدد سياستها النقدية، بعدما رفع أسعار الفائدة الجمعة، وذلك بعد خطوة مماثلة من الاحتياطي الفيدرالي الأميركي قبل يومين، ورفع سابق من البنك المركزي الأوروبي الأسبوع الماضي.
وقال محافظ بنك اليابان كازو أويدا: "لقد تغيرت مرحلة سياستنا"، في إشارة إلى استعداد البنك لمواصلة رفع تكاليف الاقتراض مع تطورات الاقتصاد والأسعار.
وفي بريطانيا، أبقى بنك إنجلترا أسعار الفائدة دون تغيير هذا الأسبوع، لكنه أشار إلى أن استمرار الضغوط التضخمية قد يستدعي اتخاذ إجراءات إضافية.
وتعكس هذه التحركات، رغم استقلال قرارات البنوك المركزية عن بعضها، قلقاً مشتركاً بشأن تداعيات ارتفاع أسعار النفط والغاز الناجم عن الحرب، وما قد يترتب عليه من موجة جديدة في تكاليف المعيشة.
الطاقة تغيّر حسابات البنوك المركزية
وتغيرت توقعات الأسواق بشكل واضح مقارنة بما كانت عليه قبل شهر، عندما شجع اتفاق قصير الأجل بين الولايات المتحدة وإيران المستثمرين وصناع السياسات على توقع تراجع حدة التوترات وانخفاض أسعار الطاقة.
لكن انهيار ذلك الاتفاق، إلى جانب التطورات الأخيرة في البحر الأحمر والتهديدات المحتملة لإمدادات النفط العالمية، دفع الأسواق إلى إعادة تقييم مسار أسعار الطاقة والتضخم.
وقال نائب رئيس البنك المركزي الأوروبي بوريس فوجيتش لوكالة رويترز إن التوقع الحالي هو أن "أسعار الطاقة ستظل مرتفعة لفترة أطول".
وأضاف أن استمرار التضخم المرتفع خلال الخريف، وتأثيره في دخول الأسر وسلوك المستهلكين، قد ينعكس سلباً على الناتج المحلي الإجمالي، مؤكداً أن قرارات البنك المقبلة ستُتخذ وفق نهج "اجتماع تلو الآخر".
أوروبا تترقب مسار الفائدة
وفي منطقة اليورو، أفادت مصادر لرويترز بأن تشديد السياسة النقدية أصبح خياراً مطروحاً، مع احتمال رفع أسعار الفائدة في اجتماع أكتوبر، فيما يرى بعض المتابعين أن رفعها في ديسمبر قد يكون السيناريو الأكثر ترجيحاً، وهو ما سيمثل ثالث رفع للبنك المركزي الأوروبي هذا العام.
وقال جريج فوزيسي من بنك جي بي مورجان إن مسار أسعار الفائدة أصبح مرتبطاً بدرجة كبيرة بالتطورات في الشرق الأوسط، مضيفاً أنه لا يمكن استبعاد ارتفاع الفائدة فوق 3% بشكل كامل.
الفيدرالي يعود إلى التشديد
وفي الولايات المتحدة، جاء قرار الاحتياطي الفيدرالي برفع أسعار الفائدة، رغم المطالب العلنية للرئيس دونالد ترامب بخفضها، ليعكس أولوية مواجهة التضخم في المرحلة الحالية.
وقال رئيس الاحتياطي الفيدرالي كيفن وارش، في المؤتمر الصحفي الذي أعقب الاجتماع، إنه سيجد صعوبة في وصف الظروف المالية العامة بأنها "تقييدية"، في إشارة إلى أن السياسة النقدية الحالية لا تزال، من وجهة نظره، لا تمثل عائقاً قوياً أمام النشاط الاقتصادي.
واعتبرت الأسواق قرار الفيدرالي وتعليقات وارش مؤشراً على إمكانية استمرار التشديد النقدي، وساهما في دعم الثقة بالتزام البنك المركزي بمواجهة التضخم.
وقال أندرو ليك، كبير مسؤولي الاستثمار في شركة ميرابود لإدارة الأصول: "لقد استعاد الاحتياطي الفيدرالي بعض المصداقية بعد رفع أسعار الفائدة".
وأظهرت التوقعات الاقتصادية الفصلية المحدثة أن 16 من أصل 18 مسؤولاً في الاحتياطي الفيدرالي يتوقعون رفع أسعار الفائدة مرة أخرى، بمقدار ربع نقطة مئوية على الأقل، قبل نهاية العام.
وقال رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي، جيف شميد: "مشكلة التضخم لدينا لا تقتصر على الطاقة فقط".
دورة تشديد أقل حدة
ورغم التحول في لهجة البنوك المركزية، يتوقع أن تكون دورة التشديد النقدي الحالية أكثر هدوءاً من دورة 2022-2023، نظراً إلى أن التضخم لم يشهد حتى الآن الارتفاع الحاد الذي ميز تلك الفترة.
وتشير توقعات الاحتياطي الفيدرالي إلى أن حتى أكثر المسؤولين تشدداً يتوقعون بقاء أسعار الفائدة الأميركية ضمن نطاق 4.25% إلى 4.50% بحلول نهاية عام 2027، أي بزيادة نصف نقطة مئوية فقط عن مستواها الحالي، قبل أن تبدأ في التراجع لاحقاً.
وتختلف هذه التوقعات بشكل كبير عن دورة التشديد السابقة، إذ رفع الاحتياطي الفيدرالي أسعار الفائدة بين عامي 2022 و2023 بنحو 5.25 نقطة مئوية، لتصل إلى نطاق 5.25%-5.50%.
بنك إنجلترا يترك الباب مفتوحاً
وفي بريطانيا، أبقى بنك إنجلترا أسعار الفائدة دون تغيير، لكنه أشار إلى إمكانية رفعها إذا استمرت الحرب وارتفعت الضغوط التضخمية.
وقال المحافظ أندرو بيلي: "كلما طال هذا الوضع، أصبح الأمر أكثر صعوبة"، مشيراً إلى أن استمرار ارتفاع أسعار الطاقة قد يزيد تعقيد مهمة البنك في السيطرة على التضخم.
وبينما توقع بعض المحللين أن يرفع بنك إنجلترا أسعار الفائدة مرة واحدة فقط، أظهرت تسعيرات الأسواق المالية، عقب اجتماع البنك، توقعات بارتفاعها بما يقارب أربع مرات، بواقع ربع نقطة مئوية في كل مرة، خلال العام المقبل.
وبذلك، تعيد تداعيات الحرب في الشرق الأوسط أسعار الطاقة والتضخم إلى صدارة حسابات البنوك المركزية العالمية، لتصبح مسارات أسعار الفائدة مرتبطة ليس فقط بالبيانات الاقتصادية المحلية، وإنما أيضاً بمدى استمرار اضطرابات أسواق الطاقة وتطورات الصراع في المنطقة.